Vacância, inadimplência de inquilinos e custos do proprietário reduzem a receita de um imóvel comprado para locação, e a FourAgro dimensiona o crédito para que a parcela não dependa integralmente desse aluguel
A FourAgro acompanha com frequência investidores e empresários que pretendem comprar um imóvel com crédito ou consórcio e pagar as parcelas com o próprio aluguel que ele vai gerar.
A conta parece simples: se o aluguel estimado é próximo do valor da parcela, o imóvel se pagaria sozinho. Na prática, a receita de locação tem intervalos, atrasos e descontos que nem sempre entram na simulação inicial. Meses sem inquilino, períodos de negociação, reformas entre um contrato e outro e despesas que continuam correndo com o imóvel vazio fazem com que o aluguel efetivamente recebido ao longo de um ano seja menor do que o valor anunciado. Quem planeja a compra de imóveis residenciais, salas comerciais ou galpões como fonte de renda está exposto a essa diferença desde o primeiro contrato.
A companhia, que atua há sete anos com consórcios, planejamento de crédito e formação patrimonial, trata o aluguel como uma receita a ser estimada com margem de segurança, e não como a base exclusiva do pagamento.
Imóvel para renda: por que o aluguel anunciado não é o aluguel recebido
A primeira diferença vem da vacância. Entre a saída de um inquilino e a entrada de outro, o imóvel pode ficar vazio por semanas ou meses, conforme a região, o tipo de imóvel e o momento do mercado. Galpões e salas comerciais, por exemplo, podem levar mais tempo para encontrar locatário do que imóveis residenciais em regiões de procura elevada.
A segunda diferença está nos custos que permanecem com o proprietário. Durante a vacância, condomínio, IPTU e contas mínimas continuam sendo pagos. Mesmo com o imóvel alugado, há manutenção estrutural, eventual taxa de administração imobiliária e o imposto de renda sobre o aluguel recebido, quando aplicável.
A terceira diferença é o risco de inadimplência do inquilino. Garantias locatícias reduzem esse risco, mas a recuperação de valores atrasados pode levar tempo, e as parcelas do crédito seguem vencendo nesse período.
Na leitura da FourAgro, o erro mais comum é comparar a parcela com o aluguel bruto de um único mês. A comparação mais útil é entre a parcela e a receita líquida anual estimada, já descontados os meses vazios e as despesas do proprietário.
Como a análise consultiva dimensiona o crédito para um imóvel de renda
A análise individualizada começa pela estimativa realista da receita. A empresa considera o tipo de imóvel, a localização, a procura local por locação e o histórico de imóveis semelhantes, quando disponível, para chegar a uma faixa de aluguel líquido em vez de um número único.
Com essa faixa, a estruturação personalizada verifica se a parcela continua viável no cenário menos favorável. Se o pagamento só fecha com o imóvel alugado em todos os meses e sem nenhum atraso, a operação tende a ser considerada frágil. Nesses casos, a avaliação pode indicar uma carta ou um financiamento de valor menor, um prazo mais longo ou uma combinação com recursos próprios, para que a renda principal do cliente cubra eventuais lacunas.
No consórcio, há um ponto adicional de tempo. O aluguel só começa depois da contemplação, da compra e da locação do imóvel, enquanto as parcelas são pagas desde a adesão. A FourAgro considera esse intervalo no planejamento e lembra que estratégias de lance dependem das regras do grupo e da administradora e não garantem contemplação em prazo determinado.
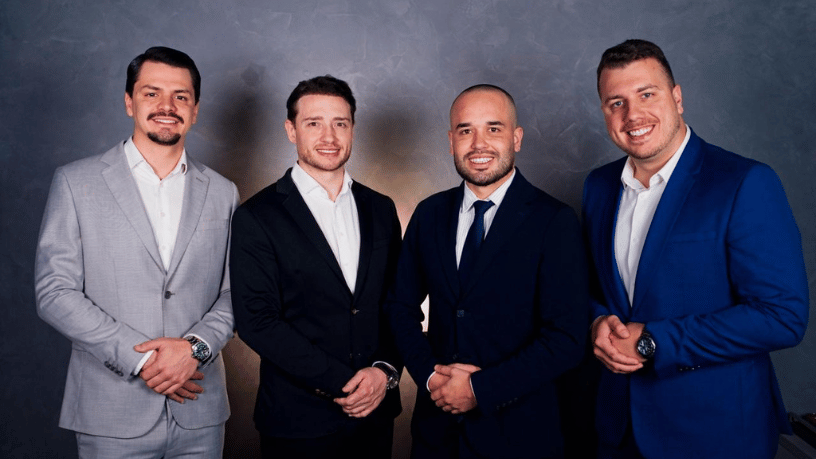
A formação dos sócios contribui para essa leitura. O engenheiro civil avalia o estado do imóvel e a necessidade de adequações antes da primeira locação, os dois bacharéis em Direito analisam contratos de locação e garantias, e o administrador organiza a projeção financeira da operação ao longo do prazo.
O que muda para investidores, empresários e produtores rurais
Para investidores em formação patrimonial, a compra de imóveis para renda costuma fazer parte de uma estratégia de longo prazo. Tratar o aluguel como reforço, e não como garantia da parcela, permite manter o patrimônio mesmo em períodos de vacância mais longos.
Para empresários, a dúvida aparece com frequência na compra de salas comerciais ou galpões que podem ser usados pela própria empresa ou alugados a terceiros. A escolha entre ocupar e alugar muda a análise, já que o uso próprio elimina a vacância, mas também deixa de gerar receita externa.
Para produtores rurais que diversificam o patrimônio com imóveis urbanos, a sazonalidade da renda da atividade pesa nos meses em que o imóvel estiver vazio. A parcela precisa caber também na entressafra, sem contar com um aluguel que pode não existir naquele período.
A companhia, que participou da estruturação de mais de R$ 7 bilhões em projetos de crédito, ressalta que nenhuma simulação garante rentabilidade ou ocupação contínua do imóvel. A FourAgro também lembra que a aprovação do crédito depende dos critérios de cada instituição e administradora, e que a renda de aluguel futura nem sempre é considerada na análise de capacidade de pagamento.