
Muita gente associa a proteção veicular apenas a colisões e roubos, mas, na visão de David do Prado, vendedor com mais de 10 anos de experiência no setor automotivo e de proteção veicular, parte relevante dos prejuízos acontece com o carro parado. A proteção veicular é o modelo em que associados dividem entre si o custo dos danos sofridos pelo grupo, e sua cobertura pode incluir eventos que nada têm a ver com o trânsito. Enchentes, queda de árvores, granizo, incêndio e furto em garagem estão entre eles, desde que previstos no regulamento. Muitos associados só descobrem esse alcance, ou a falta dele, quando o problema já aconteceu.
Fenômenos naturais e a temporada de chuvas
Com a chegada do período de chuvas em boa parte do país, alagamentos voltam ao noticiário, e carros estacionados em ruas baixas ou garagens subterrâneas ficam expostos. Um veículo submerso pode ter danos no motor, na parte elétrica e no interior, e, em muitos casos, o conserto se torna inviável, o que leva à indenização integral. Tentar ligar o motor depois da água baixar pode agravar os danos e, dependendo do regulamento, interferir na análise do evento.
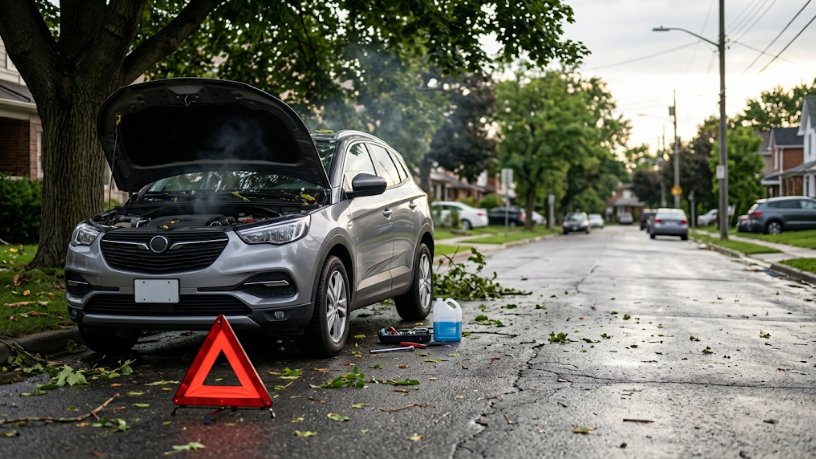
Queda de árvore e granizo seguem a mesma lógica: atingem o carro sem que haja qualquer erro do motorista. Algumas associações incluem esses eventos na cobertura básica; outras os oferecem como adicional ou os excluem. A diferença só aparece com a leitura atenta do regulamento e normalmente é descoberta depois do problema. Quem mora em regiões arborizadas ou sujeitas a tempestades de granizo tem motivo extra para conferir esse item.
Incêndio e danos com o carro estacionado
O incêndio pode ter origem em falha elétrica do próprio veículo, em fogo que se espalha a partir de outro carro ou em vandalismo. Conforme explica David do Prado, a cobertura para incêndio costuma constar nos regulamentos, mas as condições variam, especialmente quando a causa está ligada a modificações elétricas feitas sem orientação técnica.
Outro ponto pouco lembrado são os danos sofridos com o carro estacionado na rua, como uma batida de outro veículo que foge sem deixar identificação. Nesses casos, a ausência de um terceiro responsável faz com que a proteção do próprio associado seja o único caminho para o reparo, e o boletim de ocorrência se torna ainda mais importante. Imagens de câmeras de segurança próximas também ajudam a comprovar o que aconteceu.
Furto em garagem também precisa de atenção?
Precisa. Muitos motoristas acreditam que o carro guardado em garagem de casa ou de condomínio está fora de risco, mas furtos nesses locais acontecem, inclusive de peças e acessórios. A cobertura de furto da proteção veicular, em geral, vale independentemente do local onde o carro está, desde que as condições do regulamento sejam cumpridas. Rodas, estepe e itens como central multimídia, porém, podem ter regras próprias ou exigir cobertura específica.
A declaração correta do local de pernoite tem peso nesse ponto. De acordo com David do Prado, informar garagem quando o carro dorme na rua, ou o contrário, pode gerar discussão na análise do evento. A precisão no cadastro protege o associado justamente nas situações em que ele não estava presente.
O que verificar antes da próxima chuva?
O primeiro passo é conferir se o regulamento cita expressamente alagamento, queda de objetos, granizo e incêndio, e se essas coberturas fazem parte do pacote básico ou dependem de contratação adicional. O segundo é entender como funciona a cota de participação nesses eventos, que pode ser diferente da aplicada em colisões. Também vale registrar em fotos o estado do carro periodicamente, o que facilita a comprovação de danos posteriores.
Cada associação define essas condições em regulamento, e conhecê-las antes da temporada de chuvas evita surpresas. Como observa David do Prado, a proteção veicular cobre o patrimônio, e não apenas o trajeto, e entender esse alcance muda a forma de avaliar o que realmente está protegido.